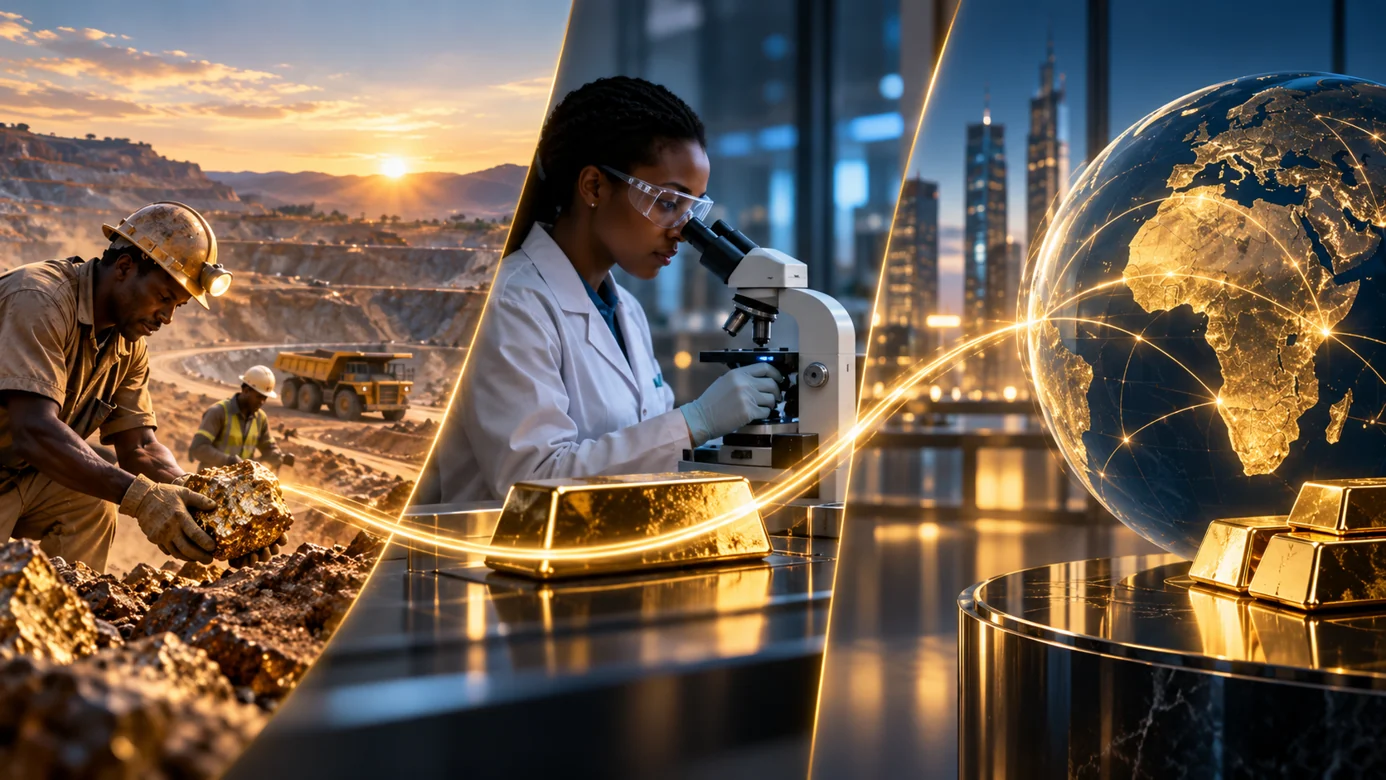
" La richesse aurifère ne se mesure plus seulement à ce qu’un pays extrait, mais à la part de la chaîne qu’il est capable d’organiser, de financer et de connecter aux marchés."
Extraire l’or ne signifie pas nécessairement contrôler sa valeur.
Pendant longtemps, l’analyse des industries aurifères africaines s’est principalement concentrée sur trois indicateurs : les réserves, la production et les recettes fiscales.
Ces indicateurs restent essentiels.
Mais ils ne disent qu’une partie de l’histoire.
Entre le moment où l’or sort du sous-sol et celui où il devient un actif échangeable sur les grands marchés internationaux, il existe une succession de fonctions économiques : achat, agrégation, financement, essai, traçabilité, transport, affinage, stockage, certification, commercialisation et accès à la liquidité… Et c’est dans cette infrastructure intermédiaire, beaucoup moins visible que la mine elle-même, que se répartit une part importante du pouvoir économique de la chaîne aurifère.
La question stratégique n’est donc plus seulement :Qui produit l’or ?
Elle devient :Qui contrôle son passage de la mine au marché ?
Le permis minier ne constitue que le premier maillon
La chaîne de valeur commence naturellement avec le droit d’explorer et d’exploiter un gisement.
Le détenteur du titre minier contrôle l’accès à la ressource et organise sa production, mais son pouvoir économique peut s’arrêter relativement tôt dans la chaîne.
Une fois produit sous forme de doré ou sous d’autres formes intermédiaires, l’or doit encore être évalué, acheté, financé, transporté, transformé, certifié puis introduit dans un circuit commercial capable de lui donner accès aux principaux marchés.
Un pays peut donc être un producteur aurifère important tout en externalisant une partie substantielle des fonctions situées en aval.
Il produit alors la matière première, tandis que d’autres acteurs organisent sa conversion en actif commercial international.
Cette distinction est fondamentale : la géologie crée la ressource, l’architecture de marché organise sa valeur.
Un premier centre de contrôle : l’agrégation
Cette question devient encore plus déterminante pour l’exploitation minière artisanale et à petite échelle.
La production y est par nature fragmentée entre une multitude d’opérateurs. Pris isolément, ces volumes sont difficilement compatibles avec les exigences de financement, de traçabilité, de logistique et de commercialisation des marchés institutionnels.
Celui qui organise l’agrégation devient donc un acteur central : il concentre les volumes, détermine les conditions d’achat, organise les contrôles, structure les flux physiques, et devient progressivement l’interface entre des milliers de producteurs et le marché.
C’est précisément ce que montrent plusieurs évolutions africaines récentes.
En Côte d’Ivoire, le dispositif actuellement organisé autour de la Société Ivoirienne des Métaux Précieux (SIMEP) prévoit notamment un comptoir national chargé d’agréger l’or produit par les exploitations artisanales et à petite échelle, d’en certifier l’origine et d’organiser son acheminement vers l’unité d’affinage.
Au Ghana, la logique institutionnelle va également dans le sens d’une maîtrise accrue des fonctions d’achat, d’agrégation, d’essai, de valorisation et d’exportation : le Ghana Gold Board détient aujourd’hui des compétences très larges sur le commerce national des métaux précieux.
Ces modèles sont différents et ne sont pas directement transposables d’un pays à l’autre, mais ils traduisent un même changement de perspective : organiser le marché devient presque aussi stratégique qu’organiser la production.
Le deuxième centre de contrôle : la capacité à financer le flux
L’or présente une caractéristique particulière : sa valeur est élevée, sa rotation peut être rapide et son achat nécessite immédiatement de la liquidité.
Un producteur qui doit vendre aujourd’hui ne peut pas nécessairement attendre plusieurs semaines qu’un acheteur mobilise ses financements.
Il vendra généralement à l’acteur capable :
- de payer rapidement ;
- de proposer un prix compétitif ;
- d’absorber régulièrement ses volumes ;
- et de sécuriser l’exécution de la transaction.
Cette réalité donne au financement du besoin en fonds de roulement une importance considérable.
Le contrôle du flux physique dépend donc en partie du contrôle du flux financier.
C’est une dimension souvent sous-estimée dans les politiques de formalisation du secteur.
Créer un comptoir, imposer des licences ou organiser la traçabilité ne suffit pas nécessairement si les circuits formels ne disposent pas de la liquidité permettant de concurrencer les circuits parallèles.
Le capital devient alors une infrastructure de marché.
C’est également ce qui explique pourquoi certains dispositifs aurifères africains évoluent aujourd’hui vers des mécanismes de financement de l’agrégation, et non plus seulement vers des mécanismes de réglementation de l’achat.
Le troisième centre de contrôle : savoir précisément ce que l’on achète
Dans une chaîne aurifère institutionnelle, un kilogramme d’or n’est pas seulement un kilogramme d’or !
Il doit être associé à une série d’informations :
- Son origine,
- Son poids,
- Sa teneur,
- L’identité des contreparties,
- Ses documents de transport,
- Son historique transactionnel,
- Ses conditions d’extraction,
Et, selon les marchés concernés,
- Ses dispositifs de due diligence.
L’essai, la certification et la traçabilité ont donc une fonction économique autant que réglementaire : ils réduisent l’asymétrie d’information et sécurisent la transaction.
Ils permettent aux acheteurs, affineurs, banques et investisseurs de déterminer quelles matières peuvent intégrer leurs propres chaînes d’approvisionnement.
Les exigences de la London Bullion Market Association (LBMA) illustrent parfaitement cette évolution : les affineurs relevant de son programme Responsible Sourcing doivent notamment disposer de dispositifs permettant d’identifier l’origine de l’or et les acteurs amont, de suivre les lots entrants et leur première destination, et de documenter la chaîne de traçabilité — ou chain of custody — correspondante.
La traçabilité n’est donc plus simplement une fonction administrative ajoutée après la production, elle participe directement à la capacité de l’or à entrer dans certains circuits internationaux.
L’affinage : indispensable, mais situé au milieu de la chaîne
La volonté de plusieurs États africains de développer des capacités locales d’affinage répond à une logique économique évidente : conserver davantage de transformation et de valeur ajoutée sur le territoire.
Le Ghana a ainsi décidé qu’à compter du 1er septembre 2026, certains flux de doré relevant des Self-Financing Aggregators doivent être affinés localement avant exportation.
En Côte d’Ivoire, l’unité annoncée dans le cadre de la SIMEP devrait disposer, à plein régime, d’une capacité de traitement d’environ 100 tonnes par an et entrer en exploitation au terme du premier semestre 2027.
Mais l’affinage doit être replacé dans son environnement.
Une raffinerie a besoin :
- d’approvisionnement,
- de volumes réguliers,
- de procédures d’acceptation des matières,
- de financement,
- de contrôle qualité,
- de traçabilité,
- de logistique,
- de clients, et
- d’accès aux marchés.
La performance industrielle de l’installation n’est donc qu’une partie de l’équation, la véritable question devient : dans quelle architecture de marché cette raffinerie est-elle insérée ?
Le dernier kilomètre est financier
C’est probablement l’un des aspects les moins visibles de la chaîne aurifère : une fois l’or produit, agrégé, contrôlé et affiné, il faut encore le vendre !
Et tous les marchés ne sont pas équivalents.
L’accès à des contreparties internationales, à des standards reconnus, à des mécanismes de fixation des prix, à des solutions de couverture, à des infrastructures de stockage et à des réseaux de distribution influence directement la valeur économique du produit.
La Côte d’Ivoire a précisément intégré cette dimension dans l’architecture annoncée autour de la SIMEP : StoneX doit contribuer à la commercialisation internationale de l’or affiné et à sa connexion aux acteurs mondiaux de la chaîne de valeur.
Ce choix révèle un principe essentiel : Produire de l’or est une activité minière, l’amener efficacement jusqu’au marché est une activité d’architecture financière et commerciale.
Entre les deux se situe une grande partie de la valeur stratégique.
Alors, qui contrôle réellement la chaîne ?
La réponse est probablement qu’aucun acteur, pris isolément, ne contrôle l’ensemble de la chaîne
Le producteur contrôle l’extraction ;
L’agrégateur contrôle une partie des volumes ;
Le financeur conditionne la capacité d’achat ;
Le laboratoire qualifie la matière ;
L’affineur la transforme et la standardise ;
La conformité conditionne l’éligibilité des flux ;
Les logisticiens et dépositaires sécurisent leur mouvement et leur conservation ;
Les traders, banques et infrastructures de marché permettent enfin leur monétisation.
Le véritable pouvoir se trouve donc dans la capacité à orchestrer ces fonctions.
Autrement dit, la maîtrise d’une chaîne aurifère moderne ne résulte pas uniquement de la possession d’un actif physique.
Elle résulte de la capacité à construire une infrastructure capable de relier :
la ressource → le producteur → le capital → la traçabilité → la transformation → le marché.
Une nouvelle génération d’architectures aurifères africaines
Les évolutions actuellement observées en Côte d’Ivoire et au Ghana sont intéressantes précisément parce qu’elles dépassent progressivement la seule problématique de l’extraction.
En août 2026, le Ghana Gold Board indiquait par exemple travailler à une cartographie des mouvements de l’or depuis les sites d’extraction jusqu’aux acheteurs, raffineries et marchés d’exportation.
En Côte d’Ivoire, la SIMEP associe dans un même dispositif production semi-industrielle, comptoir national, affinage, commercialisation et constitution d’un stock pour l’État.
Dans le même temps, le World Gold Council et l’Artisanal Gold Council ont annoncé en août 2026 un partenariat portant notamment sur des installations centralisées de traitement, la traçabilité, la vérification de l’origine et l’accès au marché pour l’or issu de l’exploitation artisanale et à petite échelle.
Pris ensemble, ces signaux témoignent d’une transformation plus large.
La prochaine étape du développement aurifère africain pourrait être moins centrée sur la seule augmentation des tonnes produites que sur la capacité à construire des chaînes de valeur intégrées, traçables, financées et connectées aux marchés internationaux.
Car, au XXIe siècle, la richesse aurifère d’un pays ne se mesure peut-être plus seulement à ce qui se trouve dans son sous-sol. Elle se mesure aussi à la part de la chaîne qu’il est capable d’organiser entre la mine et le marché.
Sources et références institutionnelles mobilisées :
- Ministère des Mines, du Pétrole et de l’Énergie – République de Côte d’Ivoire : https://energie.gouv.ci/index.php/actualite/avec-sa-raffinerie-dor-et-son-comptoir-dachat-la-cote-divoire-veut-maitriser-toute-la-chaine-de-valeur-6aabe2be88832
- SODEMI – Société pour le Développement Minier de la Côte d’Ivoire : https://sodemi.ci/la-simep-entre-en-phase-operationnelle/
- Ghana Gold Board, « GoldBod Orders Mandatory Local Refining of Gold Doré Before Export Effective September 1 », 26 août 2026. Référence pour l’obligation de raffinage local applicable aux Self-Financing Aggregators : https://goldbod.gov.gh/news/goldbod-orders-mandatory-local-refining-of-gold-dore-before-export-effective-september
- London Bullion Market Association (LBMA), Responsible Gold Guidance, Version 9, §1.3 « Establish a gold traceability system ». Référence technique principale pour origine, upstream counterparties, lots, chain of custody et première destination : https://www.lbma.org.uk/publications/responsible-gold-guidance-v9/step-1-establish-strong-company-management-systems
- World Gold Council & Artisanal Gold Council, « Strategic Partnership to Advance Responsible Artisanal and Small-Scale Gold Mining », 12 août 2026. Référence directe pour centralized processing plants, traceability, origin verification et market access : https://www.gold.org/news-and-events/press-releases/world-gold-council-and-artisanal-gold-council-announce-strategic
Cet article constitue une analyse personnelle fondée sur des publications d'institutions internationales, des travaux académiques et des rapports de référence relatifs à la gouvernance des ressources naturelles, aux infrastructures de développement et à la bancabilité des projets miniers en Afrique.