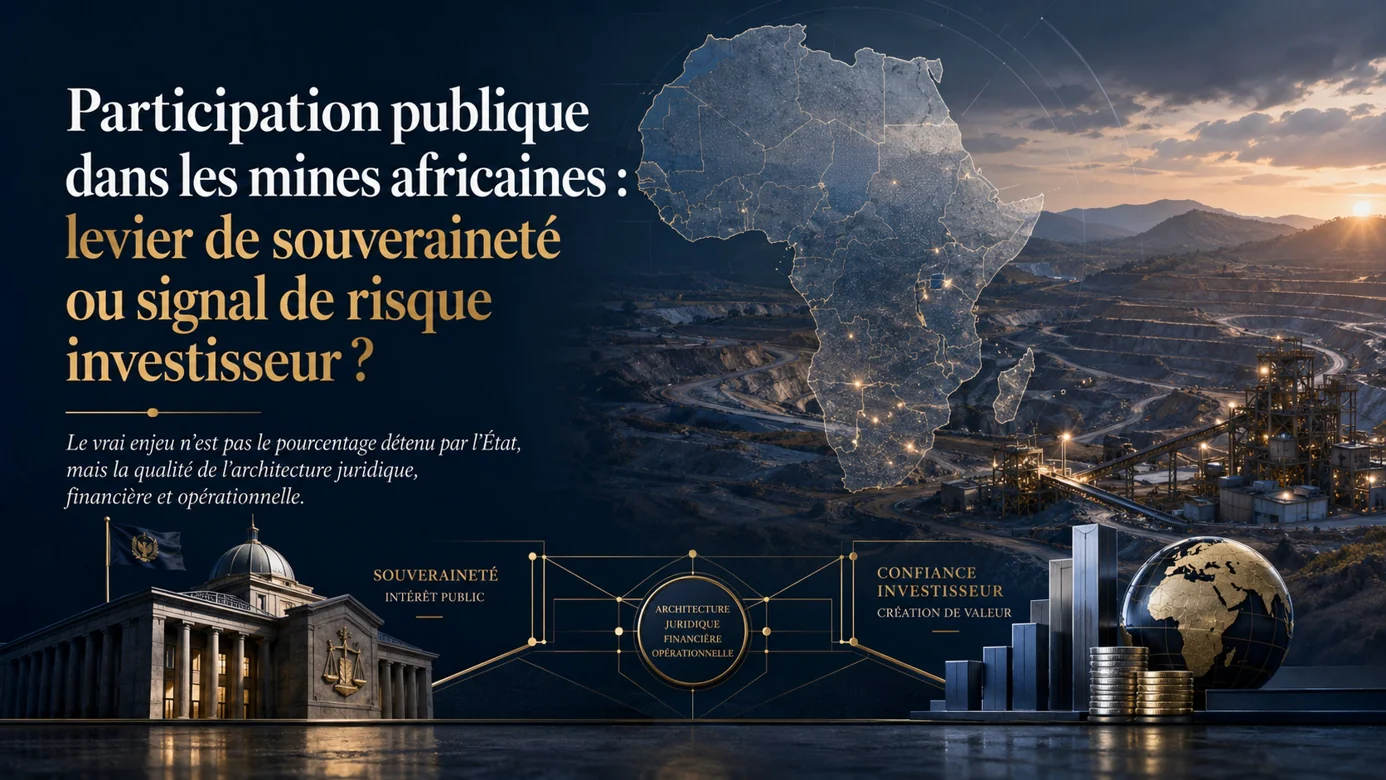
"Le vrai enjeu n’est pas la part détenue par l’État, mais la qualité de l’architecture juridique, financière et opérationnelle qui transforme cette participation en facteur de bancabilité."
La montée de la participation publique dans les projets miniers africains n’est plus un phénomène marginal. Elle devient progressivement l’un des marqueurs structurants du nouveau cycle minier africain.
Du Sahel à l’Afrique centrale, de l’or aux minerais critiques, les États cherchent à reprendre davantage de contrôle sur leurs ressources naturelles, à capter une part plus importante de la rente, à renforcer la traçabilité des flux et à limiter les modèles dans lesquels la valeur est extraite localement mais captée ailleurs.
Cette dynamique est compréhensible.
Les ressources minières ne sont plus uniquement des actifs extractifs. Elles deviennent des actifs stratégiques, géopolitiques, industriels, monétaires et budgétaires. Dans un contexte de transition énergétique, de compétition sur les minerais critiques, de pression sur les réserves de change et de recherche de souveraineté économique, il est logique que les États africains souhaitent être plus présents dans les chaînes de valeur minières.
Mais cette présence publique pose une question centrale : comment éviter qu’une ambition légitime de souveraineté ne devienne, pour les investisseurs, un signal de risque ?
Le débat camerounais autour d’une possible montée de la participation de l’État à 35 % dans les projets miniers industriels s’inscrit dans cette tendance continentale. Selon EcoMatin, la Sonamines négocierait une hausse de la part de l’État dans les projets miniers industriels pour atteindre 35 % du capital. Ce chiffre n’est pas isolé : il résonne avec d’autres réformes africaines où les États cherchent à renforcer leur position économique dans les mines.
Au Mali, le nouveau Code minier adopté en 2023 permet à l’État de prendre 10 % dans les projets miniers, avec une option d’acquisition supplémentaire de 20 %, tandis qu’une part additionnelle de 5 % peut être réservée aux investisseurs nationaux, portant potentiellement les intérêts publics et nationaux à 35 %.
Au Burkina Faso, le nouveau Code minier a renforcé la participation de l’État, avec une augmentation de la participation gratuite portée à 15 % et la possibilité d’une participation additionnelle contributive. Cette évolution s’inscrit dans une logique plus large de contrôle public, de contenu local et de captation nationale de valeur.
Au Ghana, la création du GoldBod traduit une autre forme de reprise en main : non pas seulement par le capital des sociétés minières, mais par le contrôle de la commercialisation, de l’achat, de l’exportation et de la traçabilité de l’or, notamment dans le secteur artisanal. À partir de mai 2025, les étrangers ont été interdits d’achat ou de commerce de l’or artisanal, le GoldBod devenant l’organe central de cette chaîne.
En RDC, le durcissement du Code minier depuis 2018 a notamment introduit une hausse des royalties, une fiscalité renforcée sur les substances stratégiques et une taxe sur les superprofits, avec l’objectif d’augmenter la part captée par l’État dans un secteur dominé par le cuivre, le cobalt et d’autres minerais critiques.
Le mouvement est donc clair : les États africains veulent davantage de contrôle, de revenus et de visibilité sur leurs ressources stratégiques.
Mais le sujet n’est pas de savoir si cette ambition est légitime. Elle l’est.
Le vrai sujet est de savoir si elle est bancable.
Car pour un investisseur minier, le pourcentage de participation publique n’est jamais analysé isolément. Ce qui compte, c’est l’architecture attachée à cette participation.
Une participation publique forte peut rassurer si elle clarifie le rôle de l’État, réduit le risque politique, sécurise les autorisations, améliore la traçabilité, facilite les relations communautaires et aligne les intérêts entre puissance publique et opérateur privé.
À l’inverse, cette même participation peut inquiéter si elle crée une ambiguïté sur les droits de vote, les obligations financières, les appels de fonds, les mécanismes de dilution, les droits de veto, la gouvernance opérationnelle ou les conditions de sortie.
Autrement dit, 35 % peuvent être un levier de souveraineté ou un red flag investisseur. Tout dépend de la structuration.
Le premier enjeu est financier :
Si l’État entre fortement au capital, la question immédiate est simple : cette participation est-elle gratuite, portée, contributive ou compensée par un autre mécanisme ? Si le projet nécessite plusieurs centaines de millions de dollars de CAPEX, qui finance la quote-part publique ? Que se passe-t-il en cas d’appel de fonds ? L’État est-il diluable ? Sa participation est-elle protégée ? Existe-t-il un mécanisme de portage par l’opérateur privé ? Si oui, comment ce portage est-il remboursé ?
Sans réponse claire, le risque est de créer une asymétrie : le privé finance l’essentiel du risque géologique, technique, industriel et financier, pendant que l’actionnaire public conserve des droits substantiels sans exposition économique équivalente.
Le deuxième enjeu est juridique :
Une participation publique forte peut conférer un pouvoir de blocage sur les décisions structurantes : augmentation de capital, modification des statuts, fusion, transformation, restructuration, dilution, cession d’actifs majeurs ou opérations relevant d’une assemblée générale extraordinaire.
Ce pouvoir de blocage peut être parfaitement légitime. Mais il doit être encadré dans un pacte d’actionnaires clair, avec une liste précise des décisions réservées, des seuils de majorité, des procédures d’escalade et des mécanismes de résolution des blocages.
Sinon, la participation publique devient un facteur d’incertitude décisionnelle.
Le troisième enjeu est opérationnel :
L’État actionnaire doit-il être un investisseur passif, un partenaire stratégique, un régulateur indirect, un facilitateur institutionnel ou un acteur opérationnel ? Cette clarification est essentielle.
Dans un projet minier, la confusion des rôles peut rapidement dégrader la gouvernance : l’État ne peut pas être simultanément régulateur, actionnaire, contrôleur, arbitre, partenaire commercial et opérateur implicite sans architecture institutionnelle robuste.
C’est précisément là que la structuration devient décisive.
Le quatrième enjeu est fiscal et économique :
Une participation au capital ne peut pas être analysée séparément des royalties, impôts, droits fixes, obligations de contenu local, engagements communautaires, obligations ESG, redevances de production et éventuels mécanismes de partage de production.
Si l’ensemble de ces prélèvements rend le projet trop lourd, la participation publique peut mécaniquement détériorer l’économie du projet. Or un projet non rentable n’est ni souverain, ni bancable, ni exécutable.
La souveraineté économique suppose donc une discipline d’équilibre : capter plus de valeur, sans rendre l’investissement impossible.
Le cinquième enjeu est la perception internationale :
Les investisseurs sérieux ne fuient pas nécessairement la présence de l’État. Le Botswana en est une démonstration : Debswana est une joint-venture 50/50 entre le gouvernement botswanais et De Beers, et ce modèle a longtemps été considéré comme l’un des partenariats miniers les plus structurés du continent. En 2025, De Beers et le Botswana ont signé de nouveaux accords prolongeant notamment les licences minières de Debswana jusqu’en 2054.
La différence se situe dans la prévisibilité, la stabilité, la gouvernance et la qualité contractuelle.
Un État fortement présent mais prévisible peut être un facteur de confiance.
Un État faiblement présent mais imprévisible peut être un risque majeur.
Le débat africain ne devrait donc pas opposer souveraineté et bancabilité. Il devrait chercher à les articuler.
Une participation publique forte devient bancable lorsqu’elle repose sur cinq piliers :
- D’abord, une convention minière claire, qui définit les droits économiques, les engagements industriels, les obligations ESG, les responsabilités fiscales et les mécanismes de stabilisation.
- Ensuite, un pacte d’actionnaires robuste, qui encadre les droits de vote, les décisions réservées, les droits de veto, les mécanismes de sortie, la dilution et les procédures de résolution des différends.
- Troisièmement, un régime financier explicite, qui précise si la participation publique est gratuite, portée, contributive ou progressive, et comment elle interagit avec les CAPEX, les cash calls et le financement bancaire.
- Quatrièmement, une gouvernance lisible, qui distingue clairement le rôle de l’État régulateur, de l’État actionnaire, de l’opérateur industriel et des partenaires financiers.
- Enfin, un dispositif de transparence et de traçabilité, permettant à la participation publique de renforcer la crédibilité du projet plutôt que de l’alourdir.
C’est à cette condition qu’une participation publique forte peut devenir un actif institutionnel.
Pour le Cameroun, l’enjeu est particulièrement stratégique. Le pays cherche à repositionner son secteur minier, à attirer des partenaires technico-financiers, à développer des projets autour du fer, du cobalt-nickel-manganèse, de l’or et d’autres ressources, tout en renforçant le rôle de la Sonamines comme bras opérationnel de l’État. La Sonamines indique elle-même se positionner dans la prise de participations, le suivi des contrats et l’accompagnement des investisseurs dans les grands projets miniers industriels.
La question n’est donc pas de savoir si l’État doit être présent : ma question est de savoir comment cette présence est structurée.
Si les 35 % sont présentés comme une exigence politique sans ingénierie financière, juridique et opérationnelle, ils risquent d’être lus comme un signal de risque.
S’ils sont intégrés dans une architecture claire de gouvernance, de contribution, de traçabilité, de stabilisation et de partage équilibré de la valeur, ils peuvent devenir un levier de crédibilité.
C’est probablement l’un des grands arbitrages du nouveau cycle minier africain.
Les États veulent plus de souveraineté. Les investisseurs veulent plus de prévisibilité. Les deux objectifs ne sont pas incompatibles.
Mais ils nécessitent une chose qui manque encore trop souvent dans les projets miniers africains : une structuration institutionnelle de haut niveau.
La souveraineté minière ne se décrète pas uniquement par un pourcentage de capital.
Elle se construit par la qualité des règles, la robustesse des véhicules, la clarté des droits, la discipline de gouvernance et la capacité d’exécution.
Dans les mines africaines, la bancabilité n’est pas l’ennemie de la souveraineté; elle en est probablement l’une des conditions.
Sources et références institutionnelles mobilisées :
- Ecomatin : https://ecomatin.net/cameroun-la-sonamines-negocie-une-hausse-a-35-de-la-part-de-letat-dans-les-projets-miniers
- UNCTAD Investment Policy Hub : https://investmentpolicy.unctad.org/investment-policy-monitor/measures/4352/adopts-new-mining-code-and-implementing-decree
- Volterra Fietta : https://volterrafietta.com/client-alert-burkina-fasos-new-mining-code-increased-state-control-and-domestic-participation/
- AP News : https://apnews.com/article/ghana-gold-board-mining-857b3be91b8a9e649de6097b23cabcb2
- Debswana.com : https://www.debswana.com/our-shareholders/
Cet article constitue une analyse personnelle fondée sur des publications d'institutions internationales, des travaux académiques et des rapports de référence relatifs à la gouvernance des ressources naturelles, aux infrastructures de développement et à la bancabilité des projets miniers en Afrique.