L’Afrique n’a plus besoin de démontrer qu’elle possède des ressources stratégiques. Cette réalité est désormais intégrée par les États, les industriels, les fonds d’investissement et les puissances engagées dans la sécurisation de leurs chaînes d’approvisionnement.
La question décisive a changé.
Elle n’est plus seulement : où se trouvent les ressources ?
Elle devient : quels pays et quels porteurs de projets sont capables de transformer ces ressources en actifs structurés, exploitables, traçables, connectés aux marchés et finançables à grande échelle ?
Cette évolution est fondamentale : un gisement, une réserve ou une licence d’exploitation constituent un potentiel mais ils ne constituent pas encore une proposition d’investissement institutionnelle. Le capital sérieux ne finance pas uniquement ce qui se trouve dans le sous-sol, il finance la capacité d’un système à extraire, transformer, acheminer, sécuriser, vendre et rendre compte de manière prévisible.
Autrement dit : les ressources créent l’intérêt, les systèmes créent l’investissement.
L’abondance géologique ne suffit plus !
Pendant longtemps, le récit minier africain a été structuré autour d’un argument principal : l’abondance des ressources. Dans un contexte de demande croissante en métaux critiques, de compétition géopolitique et de recherche de nouvelles sources d’approvisionnement, cet argument reste important. Mais il n’est plus suffisant.
Un investisseur ne finance pas une promesse géologique abstraite ! Il analyse une chaîne de création de valeur et les risques susceptibles de l’interrompre.
Il cherchera à comprendre si les droits miniers sont sécurisés, si les données géologiques sont fiables, si l’énergie nécessaire à l’exploitation ou à la transformation est disponible à un coût compétitif, si les infrastructures de transport existent, si les produits peuvent atteindre un marché solvable, si les flux sont traçables, si les standards ESG et de conformité sont maîtrisés, et si le véhicule juridique du projet permet une gouvernance lisible.
Cette lecture explique pourquoi certains territoires riches en ressources demeurent sous-financés, alors que d’autres parviennent à attirer des capitaux plus importants autour d’écosystèmes industriels cohérents
Le rapport du programme gouvernemental de Mining Indaba 2026 formule clairement ce déplacement : l’enjeu africain ne serait plus l’existence du potentiel minier, mais sa traduction en systèmes coordonnés et investissables. Cette formulation doit être prise au sérieux. Elle signifie que la compétition ne se joue plus uniquement sur la qualité du minerai, mais sur la capacité à organiser les conditions de son exploitation et de sa valorisation.
Ce que finance réellement un investisseur
Lorsqu’un investisseur analyse un projet minier ou une plateforme liée aux ressources naturelles, il n’achète pas seulement une exposition à un métal. Il évalue une architecture complète.
Cette architecture repose sur cinq niveaux indissociables.
Un actif juridiquement sécurisé
Une ressource ne devient investissable que lorsque la chaîne des droits est suffisamment claire pour résister au temps, aux changements institutionnels et aux exigences d’une due diligence approfondie.
Le capital ne refuse pas nécessairement les environnements complexes : il refuse l’incertitude impossible à quantifier.
Un modèle industriel crédible
Le deuxième niveau concerne l’opérationnel : qualité des données, faisabilité technique, capacité de production, rendement, disponibilité des équipements, coûts d’exploitation, traitement ou raffinage, contrôle qualité et débouchés commerciaux.
Le projet doit démontrer non seulement qu’il existe une ressource, mais qu’il est capable de produire un flux vendable, conforme aux standards attendus et suffisamment prévisible pour supporter une structure de financement.
La différence est majeure : le potentiel minier se décrit ; l’actif industriel se modélise, se contractualise et se contrôle.
Une infrastructure qui rend la valeur accessible
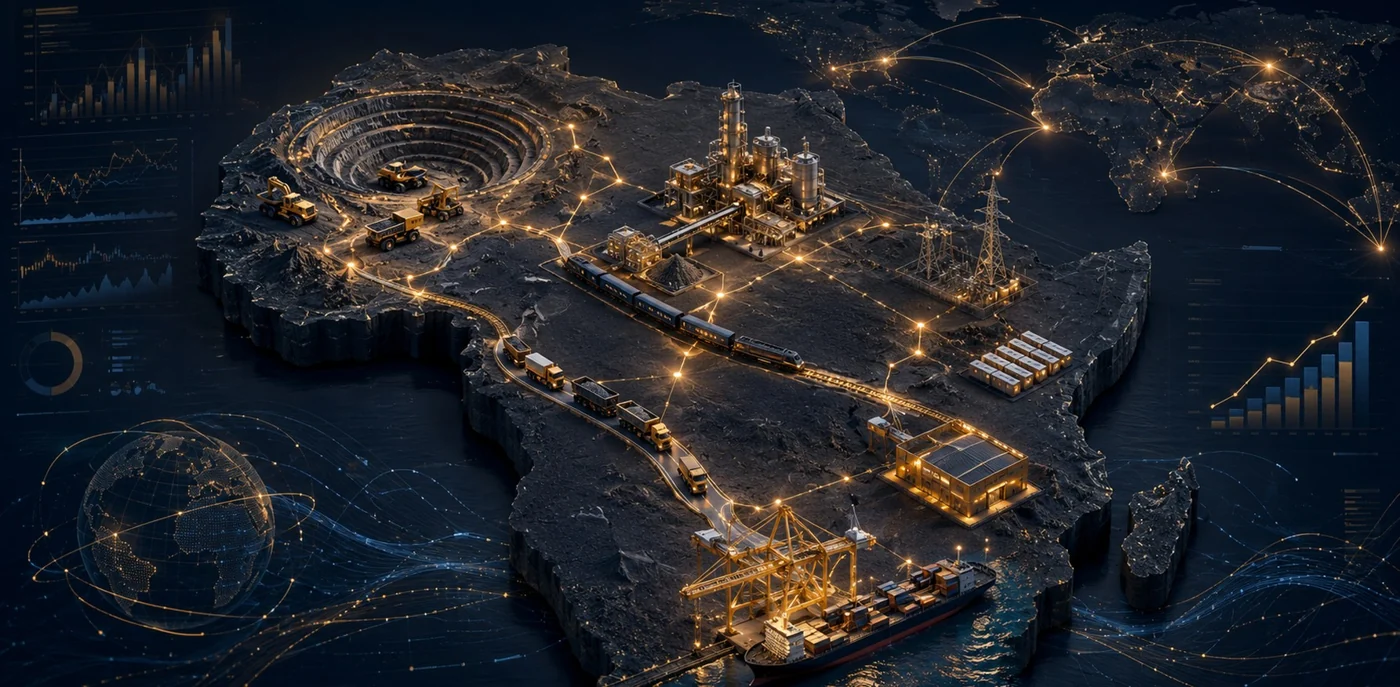
Le troisième niveau est souvent celui qui détermine silencieusement la viabilité du projet : l’énergie, les routes, le rail, les ports, le stockage, la sécurité des flux et les corridors d’exportation.
L’Africa Finance Corporation souligne, dans son Compendium of Africa’s Strategic Minerals 2026, que la localisation des chaînes de valeur ne devient économiquement pertinente que lorsque les minerais sont intégrés à des écosystèmes d’infrastructures fonctionnels. Le coût et la fiabilité de l’énergie, l’accès à la logistique, aux terrains industriels et aux capacités commerciales fixent le plafond réel de transformation et de captation de valeur.
C’est un point essentiel : sans infrastructure, une ressource peut rester bloquée dans le statut de potentiel. Avec une infrastructure correctement pensée, elle peut devenir le noyau d’un hub industriel, logistique ou régional.
Une gouvernance des données, des flux et de la conformité
Le quatrième niveau est désormais incontournable : traçabilité, ESG, connaissance des fournisseurs, lutte contre le blanchiment, contrôle des flux, reporting de production et transparence commerciale.
Ces éléments sont parfois encore traités comme des contraintes administratives ajoutées à la fin d’un projet : c’est une erreur stratégique
Pour un investisseur institutionnel, un prêteur, un assureur du risque ou un acheteur international, la capacité à démontrer l’origine, la conformité et la continuité des flux est une condition d’accès au financement et au marché.
Cette réalité est particulièrement forte pour l’or. Dans la chaîne aurifère, la valeur n’est pas uniquement contenue dans le métal brut. Elle dépend aussi de la capacité à organiser l’approvisionnement, le contrôle de qualité, la fusion ou l’affinage, le stockage sécurisé, la traçabilité, la documentation export et l’accès à des acheteurs crédibles. Une production non structurée peut exister commercialement ; elle demeure beaucoup plus difficile à financer institutionnellement.
Une architecture financière adaptée aux risques
Enfin, l’investisseur évalue la structure du financement : fonds propres, dette, garanties, mécanismes de partage du risque, assurances, financement du besoin en fonds de roulement, engagement d’acheteurs, participation éventuelle d’institutions financières de développement et qualité du véhicule de projet.
L’OCDE rappelle, dans une note publiée en avril 2026, que les besoins de financement concernent l’ensemble de la chaîne des minerais critiques : environnement institutionnel, infrastructures habilitantes, exploration, extraction, transformation et recyclage. Elle souligne également que les risques évoluent selon le stade du projet : risque exploratoire, volatilité des revenus, énergie, conformité, intégrité financière et contexte géopolitique.
Cela conduit à une conclusion simple : un financement robuste ne peut pas être plaqué sur un projet mal préparé. Il doit être conçu en même temps que l’architecture industrielle, juridique et institutionnelle du projet.
La mine isolée atteint rapidement ses limites
Une mine peut produire. Mais une mine isolée ne maximise pas nécessairement la valeur créée localement, ni la qualité du risque perçue par les investisseurs.
- Sans énergie fiable, le traitement local devient trop coûteux ou imprévisible.
- Sans logistique, les volumes ne peuvent pas atteindre efficacement les marchés.
- Sans données et traçabilité, l’accès à certains partenaires financiers ou commerciaux se réduit.
- Sans gouvernance publique cohérente, chaque étape du développement peut être affectée par l’incertitude.
- Sans articulation régionale, certains projets restent trop petits pour justifier les infrastructures nécessaires.
C’est pourquoi le débat africain doit progressivement sortir de l’opposition simpliste entre extraction et transformation locale. La transformation ne se décrète pas uniquement par une obligation réglementaire. Elle suppose des conditions industrielles réelles : énergie compétitive, volumes suffisants, compétences, technologie, infrastructures, marchés et financement.
La CNUCED l’a récemment rappelé dans son analyse sur les minerais critiques et les politiques industrielles : les forces de marché seules ne produiront pas automatiquement des résultats inclusifs pour les pays riches en ressources. La création de valeur exige des politiques industrielles intégrées, associant stratégie minière, infrastructures, commerce, environnement, diversification et coopération régionale.
Le point est déterminant : ajouter une unité de transformation à un projet non structuré ne suffit pas à construire une chaîne de valeur ! Il faut concevoir l’écosystème dans lequel cette transformation peut fonctionner durablement.
Du projet minier à la plateforme investissable
- Un approvisionnement sécurisé et documenté ;
- Une capacité de traitement, de transformation ou de raffinage ;
- Une infrastructure énergétique et logistique adaptée ;
- Un système de stockage et de sécurisation des flux ;
- Une architecture de traçabilité et de conformité ;
- Des accès commerciaux ou des accords d’écoulement crédibles ;
- Une gouvernance capable de protéger les intérêts publics et privés ;
- Un véhicule financier permettant la mobilisation de capitaux sur plusieurs phases.
Cette logique modifie profondément la manière de présenter les projets africains aux investisseurs.
Il ne s’agit plus seulement de déclarer : « nous disposons d’une ressource importante ». Il faut être capable de démontrer : « nous avons conçu le système qui permettra de transformer cette ressource en flux sécurisés, conformes, rentables et évolutifs ».
Le changement de narratif est important, mais le changement de méthode l’est davantage.
La dimension régionale : financer des écosystèmes plutôt que des frontières
La bancabilité minière pose également une question d’échelle. Certains actifs peuvent être développés au niveau national. D’autres ne deviennent réellement compétitifs que dans une logique de corridors, de mutualisation d’infrastructures ou de chaînes de valeur régionales.
Une installation de transformation, un corridor logistique, un dispositif de stockage stratégique ou une infrastructure énergétique industrielle peuvent nécessiter des volumes supérieurs à ceux produits par un seul projet ou un seul marché national.
Cette réalité impose une évolution de la planification publique : les ressources minières ne doivent plus être pensées uniquement par permis ou par pays, mais en articulation avec les ports, les réseaux électriques, les bassins de production, les corridors de transport, les marchés régionaux et les exigences de transformation.
C’est précisément dans cette logique que l’intégration régionale cesse d’être un principe institutionnel général pour devenir un facteur concret de bancabilité.
Un investisseur peut hésiter devant un actif isolé, dépendant d’infrastructures insuffisantes et d’un marché étroit. Il peut regarder différemment une plateforme reliée à un corridor, intégrée à une chaîne de transformation et soutenue par une architecture de marché plus large.
Ce que cela change pour les États et les porteurs de projets
Pour les États africains, l’enjeu n’est plus seulement d’attirer des sociétés minières ou de négocier une meilleure part de la valeur produite. Il est aussi de créer l’environnement dans lequel cette valeur peut croître : données géologiques fiables, cadres réglementaires transparents, infrastructures prioritaires, énergie industrielle, dispositifs de conformité, politiques de transformation réalistes et mécanismes de partenariat structurés.
Pour les porteurs de projets, la conséquence est tout aussi claire : il ne suffit plus de chercher un investisseur avec un permis, une réserve estimée et un business plan. Il faut présenter une architecture de projet : gouvernance, risques, contrats, flux, infrastructure, conformité, marché, financement et capacité d’exécution.
Pour les investisseurs, enfin, l’opportunité africaine se situe peut-être moins dans la recherche d’un actif minier isolé que dans la participation à des plateformes capables de relier ressources, infrastructures, transformation et accès au marché.
C’est dans cette intégration que se construit une valeur plus défendable, plus scalable et potentiellement plus résiliente.
Conclusion : la prochaine frontière est celle de l’exécution
L’Afrique dispose d’une fenêtre stratégique majeure. La demande mondiale pour les minerais nécessaires aux industries critiques, à la transition énergétique et à la sécurisation des chaînes d’approvisionnement renforce l’attention portée au continent.
Mais cette attention ne garantit ni le financement, ni l’industrialisation, ni la captation locale de valeur.
La différence se fera dans la capacité à transformer un potentiel minier en actif investissable : non pas une ressource isolée, mais un système juridiquement sécurisé, industriellement crédible, connecté aux infrastructures, conforme aux standards internationaux et structuré pour recevoir du capital.
Après le temps des annonces et des ambitions, vient celui de l’architecture et de l’exécution.
Les pays et les opérateurs qui comprendront ce changement ne se contenteront plus d’exporter des ressources. Ils organiseront les plateformes à partir desquelles la valeur, les partenariats et le capital pourront durablement se structurer.
La vraie question n’est donc plus : l’Afrique dispose-t-elle des ressources stratégiques recherchées par le monde ? elle est désormais : saura-t-elle construire les systèmes qui lui permettront d’en retenir davantage de valeur tout en attirant le capital nécessaire à leur développement ?
Sources institutionnelles mobilisées
- Mining Indaba 2026: Critical Insights from the Ministerial Symposium, Intergovernmental Summit and Country Showcases, Government Programme Report, 2026.
Source officielle : miningindaba.com
- Africa Finance Corporation, Compendium of Africa’s Strategic Minerals 2026.
Source officielle : africafc.org
- OCDE, The Potential of Development Finance to Unlock Investments in the Critical Minerals Value Chain, Policy Brief no. 55, avril 2026.
Source officielle : oecd.org
- CNUCED, Critical Minerals, Critical Decisions: Industrial Policy for the Energy Transition, mars 2026.
Source officielle : unctad.org
- Union africaine, Africa’s Green Minerals Strategy.
Source officielle : au.int